
11月4日下午,浙江工商大学计算机科学与技术学院“百家讲坛”企业导师系列讲座在国际会议中心二楼举行。杭州希格斯投资管理有限公司董事长兼总经理谈效俊应邀走进《金融智能理论与实践》课堂,作题为“人工智能与量化交易”的专题讲座,结合从业经历,分享量化投资的方法思路与人工智能的应用实践。计算机科学与技术、网络安全和软件工程三个专业的本科生,以及研究生共同参加了本次讲座。
谈效俊先后在华中科技大学、北京大学学习物理学与定量生物学,具有跨学科的学术背景和金融行业从业经历。他曾在南华期货股份有限公司从事期权做市业务,于2018年创立杭州希格斯投资管理有限公司,并先后翻译出版《高频交易》《打开高频交易的黑箱》。
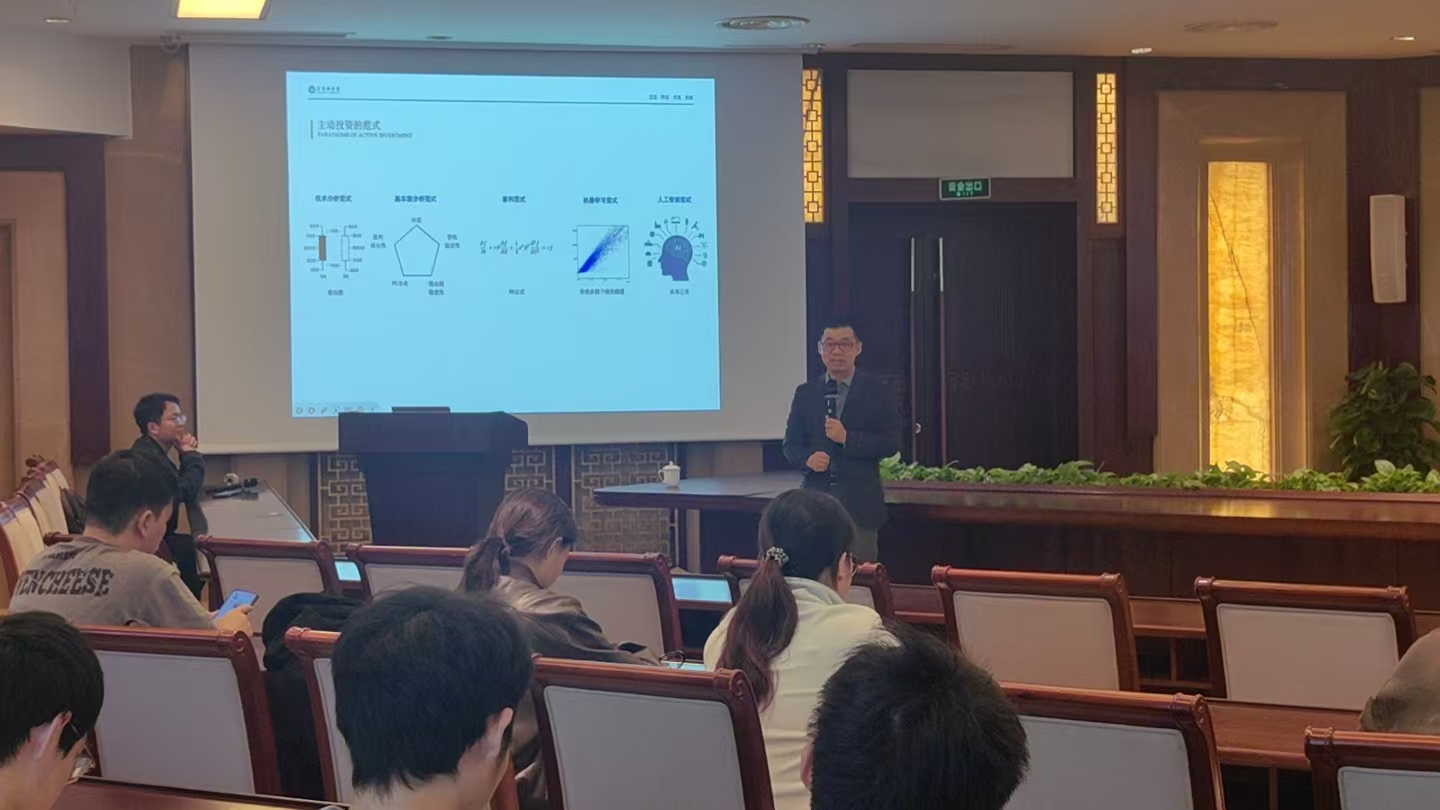
讲座围绕主动投资的方法展开。谈效俊从技术分析、基本面分析、量化投资、高频交易和人工智能五种范式入手,介绍了不同方法在数据使用、分析思路和交易决策上的特点,并结合行业实践,阐释数据、算力和市场结构变化对投资方法发展的影响。他指出,这些方法在实际投资中可以相互补充,共同服务于策略研究与投资决策。
围绕量化策略的研究与实施,谈效俊介绍了从数据清洗、因子构建到回测检验、样本外验证和实盘跟踪的主要流程。他强调,策略评价需要结合真实交易条件,综合考虑交易成本、风险暴露和过拟合等问题。结合期权做市经历,他进一步介绍了做市商通过双边报价提供流动性的业务机制,以及库存管理和风险控制在实际交易中的作用。
针对人工智能在量化投资中的应用,谈效俊介绍了机器学习与大模型在因子挖掘、研报和新闻等非结构化数据处理、投资组合优化等方面的探索,并分析了数据质量、模型泛化能力、可解释性及合规要求等问题。他指出,人工智能方法的应用需要建立在对市场运行机制和业务逻辑的理解之上,同时重视样本外检验与风险管理。
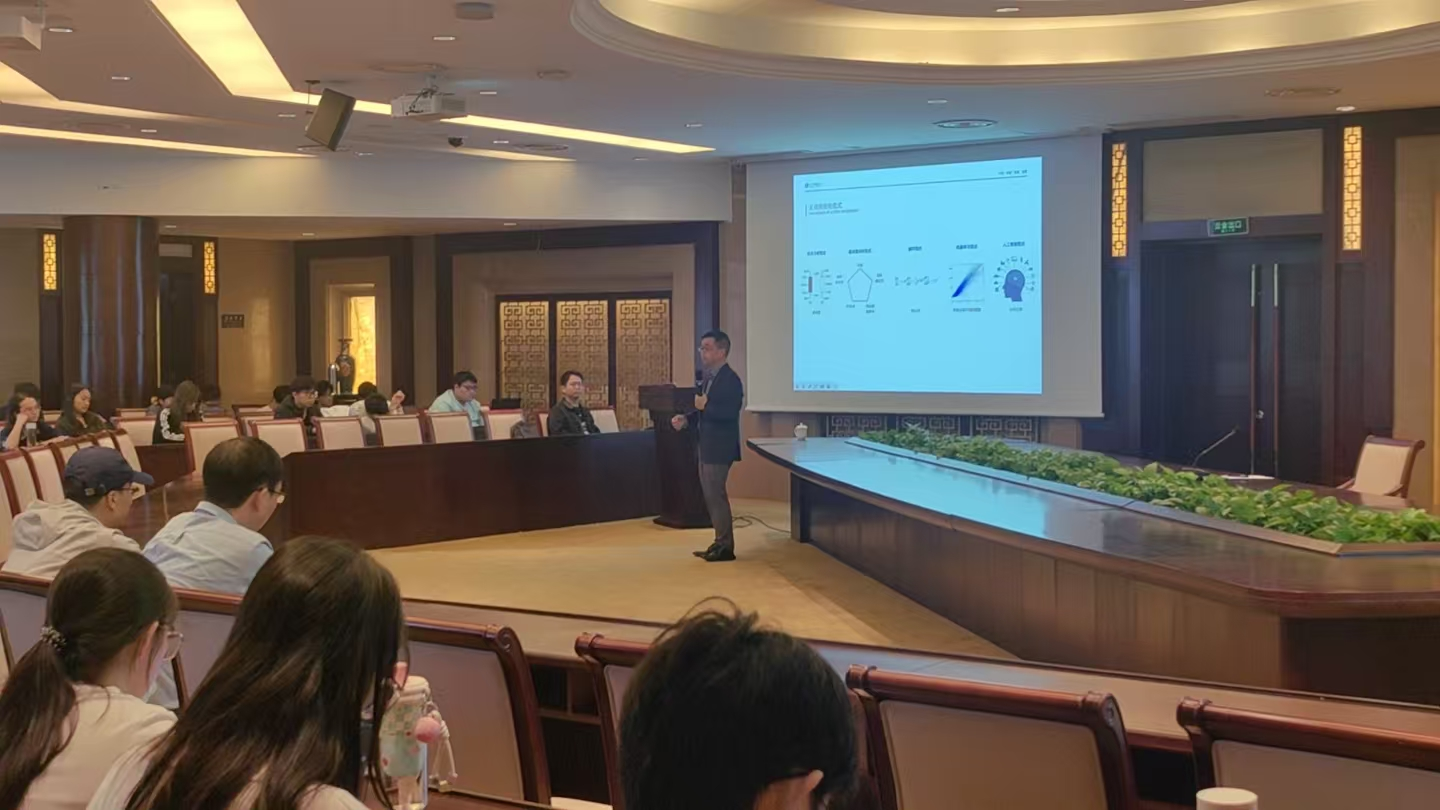
在交流环节,同学们围绕因子失效、人工智能模型可靠性、量化行业的能力要求以及实习就业准备等问题提问。谈效俊结合自身学习与从业经历逐一解答,建议同学们夯实数学、统计与编程基础,增进对市场运行机制的理解,并在持续学习和实践中培养分析问题、解决问题的能力。
本次讲座由《金融智能理论与实践》课程教学团队组织,由吴桐老师主持。活动将量化投资中的实际问题与课程知识相联系,帮助同学们了解人工智能在金融领域的应用及行业能力要求,为课程内容更新和实践教学设计提供了参考。
此次交流也为学院探索金融科技方向建设提供了行业视角。后续,学院将结合金融科技领域的人才需求,探索软件工程、人工智能与金融业务知识的课程衔接,推动行业案例融入实践教学,完善企业导师参与教学的方式,为软件工程专业人才培养方案与培养模式改革积累经验,提升学生面向金融业务场景的工程实践能力。